
不少打算买房的朋友,最近刷新闻都能看到,楼市信贷政策已经放到近些年的低位。南昌、沈阳这些城市已经落地执行,首套房首付最低压到15%,二套房25%,商业房贷利率低至3.05%,公积金更是来到2.6%,不管是首付掏出去的钱,还是往后每个月要还的月供,都实实在在往下砍了一大截。很多年轻人一算账,手里攒的钱终于够碰一套房子,心里开始蠢蠢欲动,可也有不少人保持观望,觉得门槛降了不等于买房就稳赚,网上讨论也是吵得沸沸扬扬。
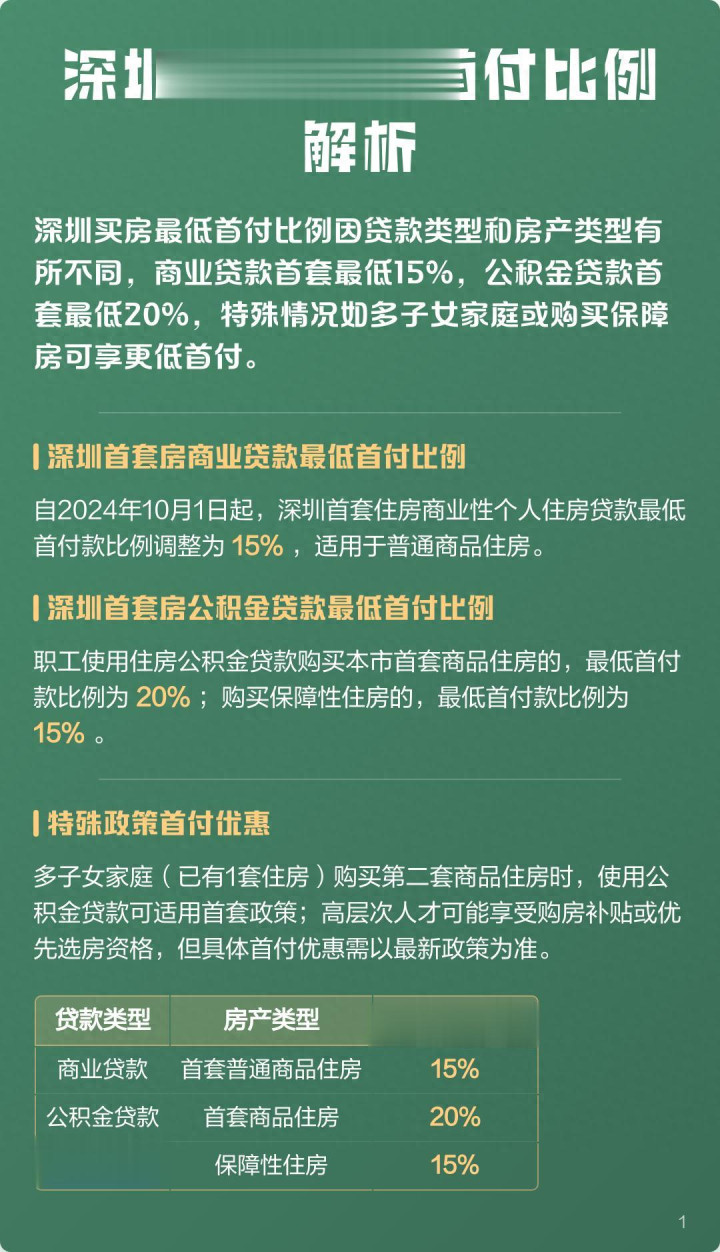
很多人只看到政策放开,降低买房的门槛,却很少琢磨,为什么要把首付和利率压到这么低。往大了说,楼市过去很长一段时间,大家观望情绪很重,买房的意愿偏弱,新房二手房成交承压,上下游一大堆行业都跟着受牵连。降低首付、压低利率,本质就是把拦在刚需、改善群体面前的资金门槛拿掉,激活合理的住房消费,稳住整个地产链条。
更深一层的生存逻辑,过去不少年轻人不是不想买房,是第一道首付关卡就跨不过去,攒几十万首付要熬很多年,就算凑够首付,后面几十年高利率月供又压得人喘不过气。现在下调之后,同样一套房子,前期拿出来的现金变少,每个月还款压力也减轻,就是希望真正有自住需求的普通人,能够买得起、扛得住月供。但这并不等于鼓励大家盲目加杠杆,政策设置的是最低标准,不是要求所有人都按最低去办贷款。
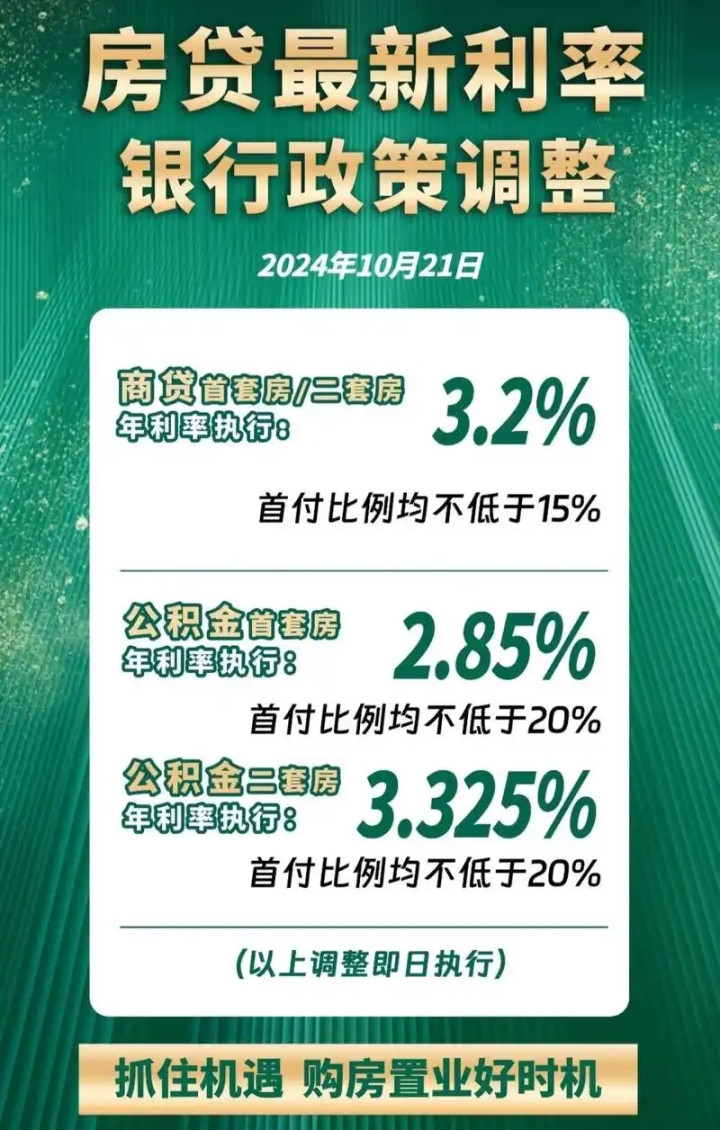
同时也要看到,土地财政时代慢慢退潮,房地产行业要慢慢回归居住属性,不再靠暴涨拉动经济,通过信贷工具托底市场,避免市场持续下行带来连锁反应,这也是政策出台很现实的考量。公积金利率同步下调,也是尽可能给缴存公积金的普通家庭,再多一层减负的渠道。
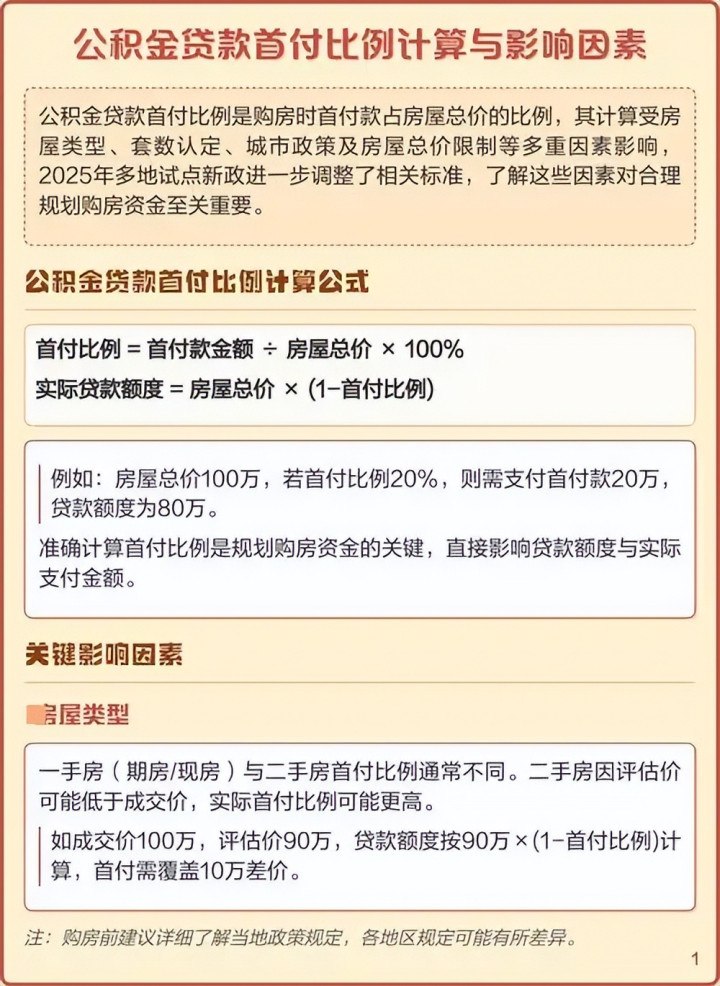
可利好摆在明面上,现实里绕不开的难题同样不少。首付降成15%,意味着贷款的比例变高,总负债规模会变大。很多年轻人手里现金不多,勉强凑齐百分之十五的首付,手里就没有多余的积蓄,一旦后续遇到失业、收入下滑,每个月的房贷依然是雷打不动的刚性支出,断供的风险就摆在那里,这也是很多人不敢轻易下手的根源。
政策只是打开信贷的口子,却改变不了房子本身的分化。城市和城市之间,同一个城市不同板块,房子的基本面千差万别,不是利率低,随便买哪里都合适。还有银行端,虽然有最低首付、最低利率的政策,但不是所有人都能拿到,银行还要看个人征信、收入流水,资质一般的购房者,实际拿到的利率未必能摸到3.05%这个低点。
另外还有存量老业主的心态,很多早些年高位上车的人,背负着4%、5%以上的高利率房贷,看到现在的低利率,心里难免会有落差,存量房贷的调整,也是绕不开的现实课题。大家的信心修复也不是光靠降首付降利率就能立刻扭转,不少人依旧在观望,担心后续房价波动,不敢轻易背上几十年的债务。
看向未来发展,首付、利率已经来到历史低位,继续大幅往下调的空间已经比较有限,后续更多是因城施策,不同城市会根据本地库存、人口情况灵活调整,不会全国一刀切。政策大方向是保护自住刚需,支持合理的置换改善,并不会鼓励炒房投机。后续还会搭配保交楼、保障房建设、卖旧买新相关配套政策一起发力,不是单靠信贷一条政策来拉动市场。
但也要认清,政策红利只是外部条件,能不能买房,终究要看自己的收入稳不稳定,手里有没有预留应急的钱。最低15%首付是给有真实居住需求的人降低门槛,并不是给普通人加杠杆的借口。
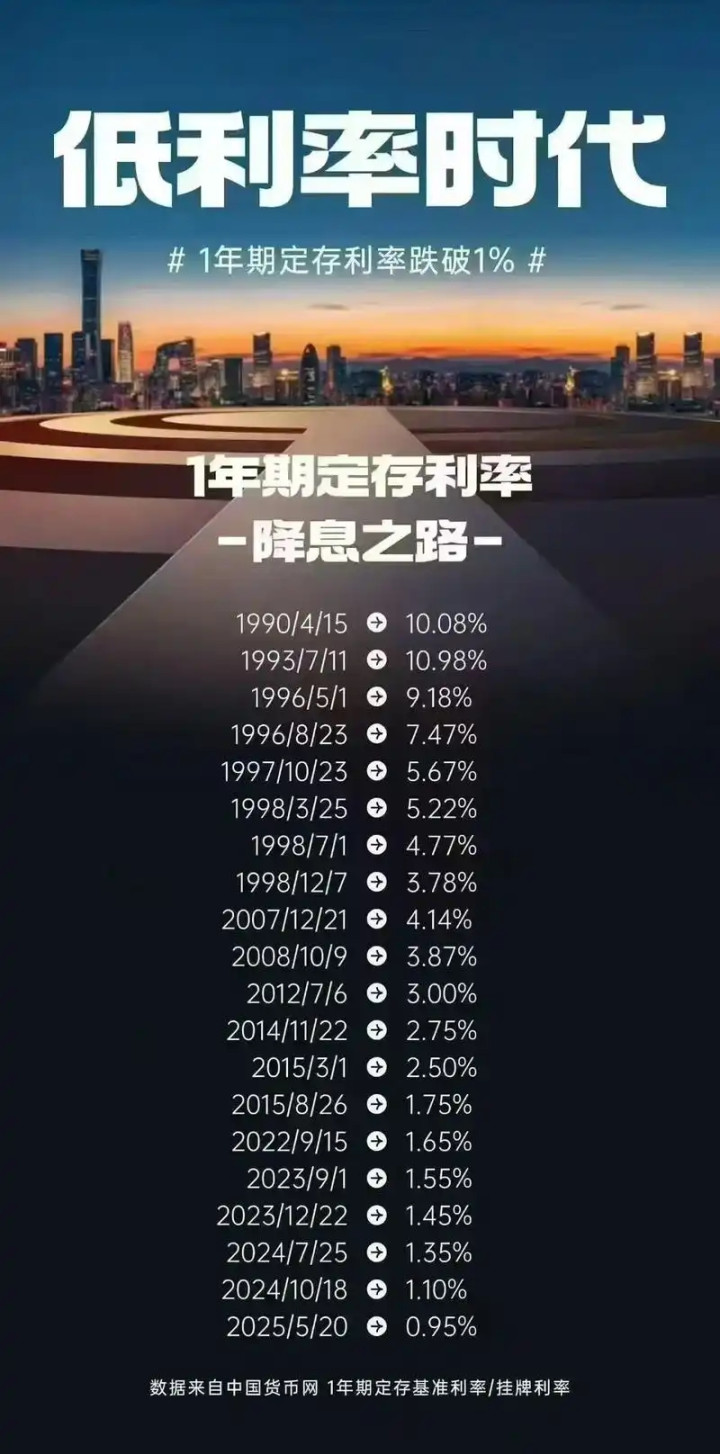
说到底,这一轮首付和利率双双下探,本质就是在平衡。一边要激活自住住房需求,托住房地产市场平稳运行;另一边又要守住风险底线,防止普通人过度负债。政策窗口已经打开,但对于每一个普通人来说,低门槛不等于闭眼上车,算清自己的收入、负债和抗风险能力,远比盯着最低利率、最低首付冲动下手更加重要。
国鸣配资提示:文章来自网络,不代表本站观点。


